La clé pour équilibrer son budget retraite n’est pas de se priver, mais d’adopter une lucidité radicale face aux nouvelles habitudes qui créent des fuites financières invisibles.
- Identifiez le surcoût de l’alimentation en solo et le « coût de l’immobilité » sur vos factures d’énergie.
- Traquez les abonnements fantômes qui ponctionnent des dizaines d’euros chaque mois sans que vous vous en rendiez compte.
Recommandation : Commencez par un audit impitoyable de vos relevés bancaires et mettez en place la mensualisation de toutes vos charges annuelles pour lisser vos dépenses et retrouver de la sérénité.
Le constat est souvent brutal. Après des décennies de travail, la retraite arrive avec son lot de changements, dont un qui impacte directement votre quotidien : la baisse de revenus. Vous avez l’impression de moins dépenser, de moins sortir, et pourtant, votre compte en banque se vide plus vite qu’auparavant. Cette situation, loin d’être une fatalité, est le symptôme d’un décalage profond : vous continuez de gérer vos finances avec des habitudes d’actif, alors que les règles du jeu ont radicalement changé.
Face à ce défi, les conseils habituels fusent : « faites un budget sur Excel », « renégociez vos assurances », « pensez à réduire votre train de vie ». Ces recommandations, bien que sensées, passent à côté de l’essentiel. Elles traitent les symptômes, pas la cause profonde. Car le véritable enjeu n’est pas de vous serrer la ceinture à l’extrême, mais de comprendre les nouvelles dynamiques de dépenses qui apparaissent avec votre nouveau statut. Le problème ne réside pas dans vos grandes dépenses, souvent déjà optimisées, mais dans une multitude de petites hémorragies financières, des fuites invisibles nées de votre nouveau quotidien.
Et si la solution n’était pas de couper dans les plaisirs, mais d’adopter une lucidité radicale ? Si la clé était d’arrêter de subir et de commencer à traquer activement ces dépenses sournoises qui sabotent votre pouvoir d’achat ? C’est ce changement de paradigme que nous vous proposons. Il ne s’agit pas de compter chaque centime avec angoisse, mais de reprendre le contrôle avec méthode et fermeté. Votre tranquillité d’esprit en dépend.
Cet article va vous fournir une méthode stricte, étape par étape, pour identifier et colmater ces brèches budgétaires. Des dépenses alimentaires aux factures d’énergie, en passant par la gestion de votre épargne, nous allons disséquer les huit erreurs les plus courantes qui vous appauvrissent et vous donner les armes pour les corriger définitive-ment.
Sommaire : Le guide pour rétablir votre budget de retraité
- Pourquoi votre budget alimentation augmente alors que vous mangez moins (et comment le corriger) ?
- Comment renégocier vos contrats d’énergie pour économiser 200 €/an en restant chez vous toute la journée ?
- Neuf ou reconditionné : quel choix pour votre équipement informatique et électroménager ?
- L’erreur des abonnements oubliés qui grignotent 50 € par mois sur votre pension
- Problème de trésorerie : la méthode pour mensualiser toutes vos charges fixes annuelles
- Pourquoi laisser plus de 10 000 € sur votre livret A vous appauvrit chaque année ?
- Pourquoi vous n’avez plus besoin d’avancer la trésorerie pour vos services à la personne ?
- Quel complément de revenus mettre en place rapidement pour compenser une petite retraite ?
Pourquoi votre budget alimentation augmente alors que vous mangez moins (et comment le corriger) ?
C’est un paradoxe que beaucoup de nouveaux retraités observent sans le comprendre : bien que mangeant moins qu’à l’époque où ils étaient actifs, leur budget alimentaire explose. La cause est simple et directement liée à un changement d’habitudes. Finis les grands pleins de courses hebdomadaires, place aux visites plus fréquentes à la supérette du coin pour acheter de petites quantités. Cette nouvelle routine a un coût caché : celui des portions individuelles et des emballages plus petits. Ces produits, vendus plus cher au kilo, sont une véritable fuite financière. Un surcoût qui peut représenter de 200 à 350€ par mois pour une personne seule, selon les habitudes de consommation.
La solution n’est pas de manger moins, mais d’acheter plus intelligemment. Il est impératif de rompre avec le cycle des achats d’appoint et de réadopter une discipline de planification. Cela ne signifie pas se priver, mais optimiser chaque euro dépensé. La clé est de penser en termes de coût unitaire et de conservation, et non plus en termes de convenance immédiate. Voici des stratégies concrètes à appliquer sans délai :
- Achetez en vrac : Cela vous permet de prendre la quantité exacte dont vous avez besoin, évitant le gaspillage et le surcoût des emballages.
- Fréquentez le marché en fin de matinée : Les commerçants sont souvent plus enclins à faire des prix ou à proposer des portions généreuses pour écouler leurs stocks.
- Redécouvrez les conserves : Légumes, poissons, mais aussi lait concentré, sont des alternatives économiques, nutritives et qui se conservent longtemps.
- Pensez au lait en poudre : Pour les préparations, c’est une option très économique. Huit cuillères à soupe peuvent remplacer une portion de viande en apport protéique pour un coût bien moindre.
- Prenez l’habitude de comparer : Le prix au kilo ou au litre doit devenir votre réflexe principal. C’est l’indicateur le plus fiable pour faire des choix éclairés et non impulsifs.
Mettre en place ces quelques réflexes vous permettra de réduire significativement ce poste de dépense, sans sacrifier la qualité ou le plaisir de manger.
Comment renégocier vos contrats d’énergie pour économiser 200 €/an en restant chez vous toute la journée ?
Le passage à la retraite s’accompagne d’un phénomène souvent sous-estimé : le « coût de l’immobilité ». En passant plus de temps à votre domicile, votre consommation d’électricité et de chauffage augmente mécaniquement. Le confort a un prix, et si vous ne prenez pas les devants, vos factures énergétiques peuvent rapidement devenir un gouffre financier. Il ne s’agit pas de vivre dans le froid et l’obscurité, mais d’adopter une gestion active et intelligente de votre consommation. La première étape est de sortir de la passivité et d’arrêter de considérer vos contrats d’énergie comme immuables.
La technologie est aujourd’hui votre meilleure alliée. L’installation d’équipements modernes n’est pas une dépense, mais un investissement rapidement rentabilisé. Un simple thermostat connecté, par exemple, permet de programmer le chauffage pièce par pièce et selon les moments de la journée. Selon l’ADEME, cette solution génère entre 5% et 15% d’économies d’énergie. En optimisant la programmation d’un radiateur vieillissant ou en le remplaçant, il est même possible de réduire sa consommation jusqu’à 76%.
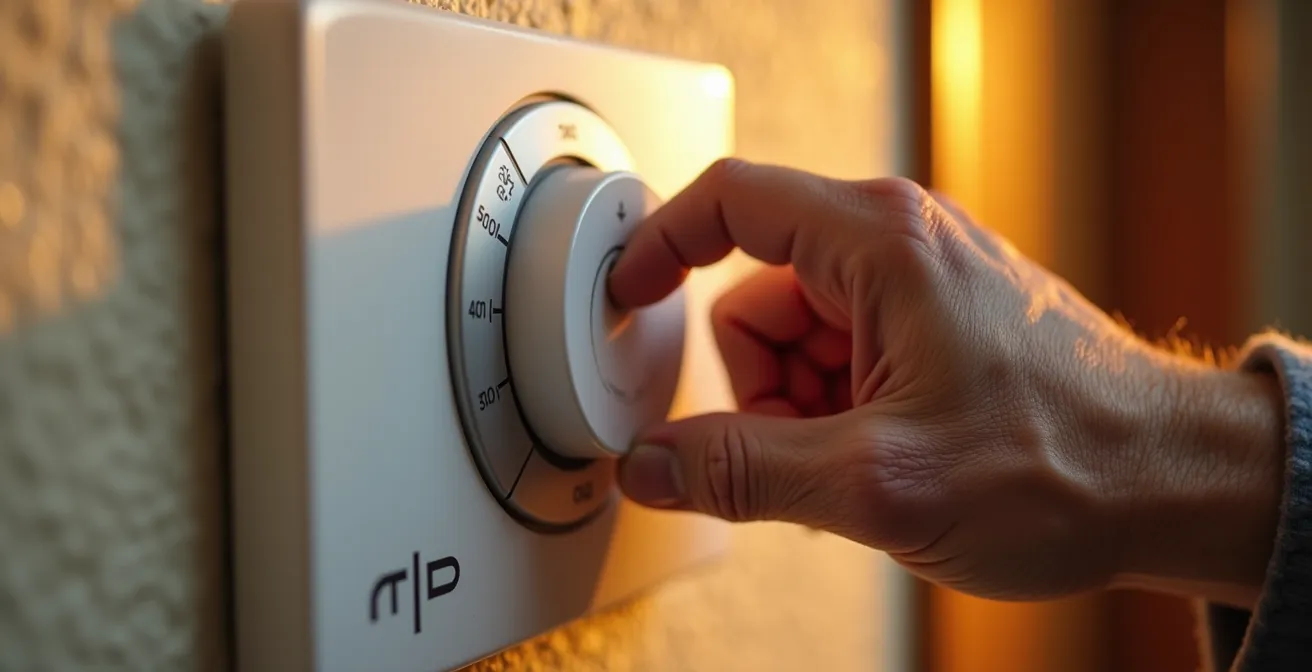
Comme le montre cette image, un simple geste peut avoir un impact considérable. Au-delà des équipements, il est essentiel d’adopter des réflexes anti-gaspillage : éteindre les lumières dans les pièces inoccupées, débrancher les appareils en veille, utiliser des programmateurs pour les chauffe-eau. Enfin, utilisez les comparateurs en ligne pour mettre en concurrence votre fournisseur actuel au moins une fois par an. Le marché de l’énergie est ouvert et les offres plus avantageuses existent. Un appel de quelques minutes peut vous faire économiser plusieurs centaines d’euros par an, sans aucun effort supplémentaire.
Cette démarche proactive est non-négociable pour qui veut maîtriser son budget. C’est une question de discipline et de bon sens, pas de sacrifice.
Neuf ou reconditionné : quel choix pour votre équipement informatique et électroménager ?
Lorsqu’un appareil électroménager ou votre ordinateur rend l’âme, le réflexe est souvent de se tourner vers le neuf, perçu comme plus fiable. C’est une erreur coûteuse qui ignore une alternative de plus en plus performante et économique : le reconditionné. Payer le prix plein pour la dernière nouveauté n’est plus une option viable avec un budget contraint. La lucidité budgétaire impose de considérer le reconditionné non pas comme un choix par défaut, mais comme une décision stratégique intelligente. Les préjugés sur la fiabilité de ces produits sont aujourd’hui largement dépassés par des garanties solides et des processus de contrôle rigoureux.
25% des smartphones seront achetés reconditionnés en 2025. Les appareils reconditionnés peuvent être aussi écoénergétiques que les neufs, leur efficacité dépendant de la conception et non de leur état neuf ou reconditionné.
– Laura de Chavigny, Underdog – Spécialiste du reconditionnement
Cette tendance de fond confirme que le marché a atteint une maturité qui offre sécurité et performance. L’économie réalisée, souvent de 30% à 50% par rapport au neuf, n’est pas négligeable. Cet argent peut être réalloué à d’autres postes de dépenses ou à votre épargne. Pour faire un choix éclairé, il est essentiel de comparer objectivement les deux options sur des critères factuels.
Le tableau suivant met en lumière les avantages concrets du reconditionné, au-delà du seul aspect financier, et démontre qu’il s’agit d’un choix rationnel, comme le montre cette analyse comparative récente.
| Critère | Produit Neuf | Produit Reconditionné |
|---|---|---|
| Prix | Prix plein | 30 à 50% moins cher |
| Garantie | 2 ans minimum | 2 ans (extensible à 5 ans) |
| Fiabilité | Variable selon marque | Testé sur 29 points de contrôle |
| Impact écologique | Production complète | Réduction déchets électroniques |
| Disponibilité pièces | Selon fabricant | Pièces d’origine ou équivalentes |
Le choix du reconditionné n’est donc plus un compromis, mais une véritable optimisation budgétaire et écologique. Exiger une garantie légale de deux ans, comme pour le neuf, est la seule précaution à prendre.
L’erreur des abonnements oubliés qui grignotent 50 € par mois sur votre pension
C’est la fuite financière la plus insidieuse et la plus répandue. Ce magazine auquel vous vous êtes abonné il y a trois ans et que vous ne lisez plus, ce service de streaming musical utilisé une fois par mois, cette assurance pour un téléphone que vous n’avez plus… Accumulés, ces petits prélèvements automatiques que vous ne voyez plus constituent une hémorragie financière. 5, 10, 15 euros par-ci par-là : la somme peut facilement atteindre 50 euros ou plus chaque mois. C’est de l’argent jeté par les fenêtres, purement et simplement. À la retraite, chaque euro compte et vous n’avez plus le luxe de financer l’inutile.
Face à ce constat, une seule solution : une discipline de fer. Il faut passer vos comptes au peigne fin, avec la rigueur d’un auditeur. Cette tâche peut sembler fastidieuse, mais le gain financier est immédiat et conséquent. C’est un exercice de « lucidité radicale » qui doit devenir un rituel annuel. Ne vous fiez pas à votre mémoire, fiez-vous aux faits : les lignes de votre relevé bancaire. Pour vous guider dans cette démarche, voici une méthode infaillible à appliquer sans attendre.
Votre plan d’action pour stopper l’hémorragie
- Examen des relevés : Rassemblez vos relevés bancaires et de cartes de crédit des 12 derniers mois. Sur un papier, listez chaque prélèvement automatique et abonnement récurrent, même le plus petit.
- Identification de l’inutile : Pour chaque ligne, posez-vous la question honnêtement : « Ai-je utilisé ce service au cours des 3 derniers mois ? ». Si la réponse est non, la décision est simple : résiliez.
- Recherche de mutualisation : Certains abonnements (presse, streaming) proposent des formules « famille » ou « duo ». Vérifiez si vous ne pouvez pas partager un abonnement avec un proche plutôt que d’en payer deux.
- Calcul du gain : Additionnez le montant de tous les services que vous allez supprimer. Ce chiffre concret sera votre meilleure motivation pour finaliser les démarches de résiliation.
- Mise en place d’un rappel : Programmez un rappel dans votre agenda (papier ou numérique) à la même date l’année prochaine. Cet audit doit devenir une habitude, pas une action unique.
La traque des abonnements oubliés est la première étape vers une gestion saine et maîtrisée de votre budget. C’est une action concrète qui produit des résultats visibles dès le mois suivant.
Problème de trésorerie : la méthode pour mensualiser toutes vos charges fixes annuelles
La taxe foncière en octobre, la régularisation des charges de copropriété en mars, la prime d’assurance auto en janvier… Ces grosses dépenses annuelles sont des bombes à retardement pour votre trésorerie. Elles créent des « trous d’air » budgétaires, vous forçant à piocher dans votre épargne ou, pire, à risquer un découvert bancaire. Subir ces échéances est une erreur de gestion fondamentale. La solution pour retrouver une sérénité financière tout au long de l’année est simple et redoutablement efficace : la mensualisation. Il s’agit de lisser toutes ces charges pour transformer des pics de dépenses imprévisibles en une sortie d’argent fixe et anticipée.
Le principe est de ne plus attendre que l’échéance tombe, mais de la préparer activement. Pour cela, la technique la plus robuste consiste à créer un système dédié, complètement séparé de votre compte courant. C’est une méthode qui demande un peu de mise en place au départ, mais qui garantit une tranquillité absolue par la suite.
Étude de cas : la technique du compte de lissage pour éviter les découverts
Un retraité, confronté à des tensions de trésorerie récurrentes, a ouvert un compte secondaire gratuit dans une banque en ligne. Il a listé le montant total de ses charges annuelles (impôts, assurances, etc.) et l’a divisé par 12. Il a ensuite mis en place un virement automatique permanent de ce montant depuis son compte principal vers ce nouveau « compte de lissage », chaque mois, le jour où sa pension est versée. Désormais, lorsque les échéances annuelles se présentent, les fonds sont déjà disponibles et provisionnés sur ce compte dédié, sans jamais impacter le budget de ses dépenses courantes. Cette méthode lui a permis d’éliminer totalement le stress lié aux grosses factures et d’éviter tout risque de découvert.
Cette approche proactive est la pierre angulaire d’une gestion budgétaire saine. La plupart des organismes (impôts, assureurs, fournisseurs d’énergie) proposent d’ailleurs la mensualisation par défaut. Pour les autres, comme le syndic de copropriété, il suffit souvent d’en faire la demande formelle pour obtenir un échéancier. Ne pas utiliser cette facilité est une négligence qui coûte cher en tranquillité d’esprit.
En adoptant cette discipline du lissage, vous transformez l’incertitude en prévisibilité et reprenez le contrôle total de votre flux de trésorerie.
Pourquoi laisser plus de 10 000 € sur votre livret A vous appauvrit chaque année ?
Le Livret A est un réflexe, un symbole de sécurité. Pour de nombreux retraités, y accumuler une somme importante est rassurant. C’est pourtant une des erreurs de gestion les plus contre-productives. Laisser dormir des sommes importantes sur ce support, au-delà du strict nécessaire, c’est accepter de s’appauvrir lentement mais sûrement. Le taux du Livret A, même lorsqu’il semble attractif, peine à couvrir l’inflation. Chaque jour, votre épargne stagnante perd donc de sa valeur, de son pouvoir d’achat. Il est impératif de faire la distinction entre l’épargne de précaution, qui doit rester liquide et disponible, et l’épargne qui doit travailler pour vous.
Alors, quel est le « bon » montant à conserver sur un Livret A ? La règle est simple : il doit correspondre à votre matelas de sécurité, soit 3 à 6 mois de dépenses fixes. Sachant qu’un budget moyen de 1291€ par mois est jugé nécessaire pour vivre dignement après 65 ans, une épargne de précaution d’environ 4 000 à 8 000 € est une base raisonnable. Tout euro au-delà de ce matelas doit être réalloué à des placements plus rentables. Conserver 10 000 €, 15 000 € ou plus sur un Livret A est une aberration financière. Pour structurer votre patrimoine de manière efficace, la stratégie des trois enveloppes est la plus pertinente :
- Enveloppe 1 – Urgence : Votre matelas de sécurité (3 à 6 mois de dépenses) sur le Livret A. Il est là pour les coups durs imprévus (panne de voiture, réparation urgente) et doit être immédiatement accessible.
- Enveloppe 2 – Projets : Pour les dépenses prévues à moyen terme (1 à 3 ans), comme un voyage ou des travaux, utilisez un support comme le Livret de Développement Durable et Solidaire (LDDS), qui offre des caractéristiques similaires au Livret A.
- Enveloppe 3 – Complément de revenus : C’est ici que doit aller le surplus. Cet argent doit être placé sur des supports conçus pour générer des revenus réguliers, comme les fonds en euros d’une assurance-vie ou des parts de Sociétés Civiles de Placement Immobilier (SCPI).
Cette discipline de ventilation de votre épargne est la seule manière de lutter contre l’érosion monétaire et de transformer votre capital en une source de revenus complémentaires, au lieu de le regarder perdre de sa valeur.
Pourquoi vous n’avez plus besoin d’avancer la trésorerie pour vos services à la personne ?
L’aide à domicile, le portage de repas, le petit bricolage ou le jardinage sont des services précieux qui améliorent considérablement la qualité de vie à la retraite. Pourtant, beaucoup de seniors hésitent encore à y recourir, freinés par la nécessité d’avancer la totalité des frais avant de pouvoir bénéficier du crédit d’impôt. Cette contrainte financière, qui pouvait peser lourdement sur un budget mensuel, est aujourd’hui de l’histoire ancienne. Depuis 2022, le dispositif de l’avance immédiate de crédit d’impôt a changé la donne. Concrètement, vous n’avez plus à avancer d’argent : vous ne payez que 50% du montant de la facture, le reste étant directement pris en charge par l’État.
Ce changement de paradigme est une véritable révolution pour le budget des retraités. Il rend ces services beaucoup plus accessibles et supprime la barrière de la trésorerie. Il est donc crucial de ne plus raisonner selon l’ancien modèle. Si vous êtes imposable, vous êtes éligible. Ce mécanisme s’applique à une large gamme de services, du ménage à l’assistance informatique. Ne pas en profiter, c’est se priver d’une aide conçue spécifiquement pour vous faciliter la vie.
De plus, il est important de savoir que ce crédit d’impôt peut se cumuler avec d’autres aides, comme l’Aide Sociale à l’Hébergement (ASH) pour les personnes en perte d’autonomie. Par exemple, l’aide pour le portage de repas, qui entre dans le cadre des services à la personne, peut atteindre 1571,16€/mois pour un couple en 2024, selon les conditions de ressources. Il est donc primordial de vous renseigner auprès de votre Centre Communal d’Action Sociale (CCAS) ou de votre département pour connaître l’ensemble des aides auxquelles vous pouvez prétendre. Ignorer ces dispositifs, c’est passer à côté d’un soutien financier significatif.
En utilisant l’avance immédiate et en vous informant sur les aides locales, vous pouvez accéder à des services essentiels pour un coût net bien plus faible qu’il n’y paraît, préservant ainsi votre budget pour d’autres dépenses.
Les points essentiels à retenir
- Votre budget ne se gère plus comme avant : identifiez les nouvelles « fuites invisibles » (alimentation, énergie) liées à votre quotidien de retraité.
- Adoptez une discipline de fer : mensualisez vos charges annuelles pour lisser les dépenses et auditez vos abonnements chaque année sans faute.
- Faites travailler votre argent : l’épargne de précaution est vitale, mais l’excédent doit générer un revenu, pas stagner et perdre de sa valeur à cause de l’inflation.
Quel complément de revenus mettre en place rapidement pour compenser une petite retraite ?
Une fois votre budget assaini et vos dépenses maîtrisées, la prochaine étape logique est d’augmenter vos entrées d’argent. Chercher un complément de revenus n’est pas un aveu d’échec, mais une démarche proactive pour améliorer votre confort de vie et financer vos projets. Inutile de penser à des stratégies complexes ou à un retour à l’emploi à temps plein. Il existe des solutions simples, rapides à mettre en œuvre et qui s’appuient sur les ressources que vous possédez déjà : votre logement, vos biens ou votre temps.
Une des pistes les plus prometteuses et enrichissantes est la cohabitation intergénérationnelle. Si vous disposez d’une chambre inoccupée, l’accueillir un étudiant ou un jeune travailleur peut être une solution doublement gagnante : elle génère un revenu régulier et crée du lien social, luttant ainsi contre l’isolement. Ce modèle, encadré par des associations, est en plein essor et offre une sécurité pour les deux parties.
J’héberge un étudiant dans mon pavillon de Nanterre depuis un an. Il paie 200 euros et m’aide pour le jardin. Ça sauve mon budget et rompt ma solitude.
– Jonas Rambaud, Inspire France
Au-delà de cette option, pensez à monétiser ce que vous sous-utilisez. Votre logement et vos biens peuvent devenir des sources de revenus passifs ou quasi-passifs. Il s’agit de faire preuve d’un peu de créativité et d’utiliser les plateformes dédiées qui simplifient grandement la mise en relation. Voici quelques pistes concrètes :
- Louer votre place de parking : Si vous habitez en ville et que votre place de garage ou de parking est souvent libre, des plateformes spécialisées permettent de la louer, générant entre 50 et 150 € par mois.
- Proposer votre cave ou grenier : Le manque d’espace de stockage est un problème majeur en zone urbaine. Louer votre cave peut vous rapporter de 30 à 80 € par mois.
- Partager votre voiture : Si votre véhicule reste immobilisé la plupart du temps, des services de location entre particuliers permettent de le rentabiliser.
- Louer vos outils : Votre matériel de bricolage ou de jardinage peut servir à vos voisins et vous rapporter un petit complément.
Arrêtez de subir. Prenez une feuille, analysez vos trois derniers relevés bancaires et appliquez la méthode de l’audit dès aujourd’hui. L’équilibre de votre retraite commence maintenant, par une action décisive, pas par des vœux pieux.
Questions fréquentes sur la gestion du budget à la retraite
Comment négocier la mensualisation avec mon syndic de copropriété ?
Contactez votre syndic par courrier recommandé en demandant un échéancier mensuel. Mentionnez que cela facilite votre gestion budgétaire de retraité et proposez un prélèvement automatique pour simplifier le processus.
Puis-je mensualiser mes assurances même si ce n’est pas proposé par défaut ?
Oui, la plupart des assureurs acceptent la mensualisation sur demande. Appelez votre conseiller et expliquez votre situation de retraité. Un supplément de 2-3% peut être appliqué mais reste avantageux pour la trésorerie.
Quel montant de sécurité garder sur mon compte courant ?
Conservez l’équivalent de 2 à 3 mois de charges fixes sur votre compte courant comme coussin de sécurité, le reste pouvant être placé ou transféré sur le compte de lissage.