Penser que choisir une prothèse dentaire est une simple question de prix entre implant et dentier est la plus grande erreur que vous puissiez faire pour votre santé et votre portefeuille.
- La vraie solution durable repose sur le soin des fondations : traiter toute maladie des gencives (parodontite) est le prérequis non négociable avant toute pose de prothèse.
- Une planification stratégique des soins, en étalant les traitements et en choisissant une mutuelle avec des forfaits en euros, est plus efficace qu’une chasse au devis le moins cher.
Recommandation : Avant même de demander un devis pour une prothèse, sollicitez un bilan parodontal complet auprès de votre dentiste pour évaluer la santé de vos gencives.
Le reflet dans le miroir peut parfois être difficile. Un sourire qui n’est plus tout à fait le même, une gêne pour mâcher, la crainte de voir un « trou » dans sa dentition… Pour de nombreux seniors, la perte de dents est une réalité qui touche à la fois l’estime de soi et la qualité de vie. Face à cette situation, le premier réflexe est souvent de se renseigner sur les solutions de remplacement : implant, bridge, dentier… Une recherche qui mène rapidement à une autre préoccupation, souvent plus angoissante : le coût. On entend parler du dispositif « 100% Santé », on compare les devis, on s’interroge sur la durabilité des matériaux, avec la peur de faire le mauvais choix et d’y laisser une grande partie de ses économies.
Mais si je vous disais, en tant que chirurgien-dentiste, que se focaliser uniquement sur le type de prothèse et son prix est l’erreur la plus commune et la plus coûteuse à long terme ? La question n’est pas simplement de « boucher un trou ». La véritable clé, pour un résultat durable, confortable et financièrement maîtrisé, réside dans une approche globale de votre santé bucco-dentaire. Il s’agit de considérer votre bouche comme un écosystème dont la prothèse n’est que la dernière pièce, et non la première. C’est en traitant d’abord les fondations, en planifiant intelligemment les soins et en choisissant une couverture santé réellement adaptée que vous ferez le choix le plus judicieux.
Cet article n’est pas une simple liste de prothèses. Il est conçu pour vous guider, étape par étape, dans cette démarche stratégique. Nous allons analyser ensemble les liens entre votre santé générale et votre dentition, décrypter les options de traitement et de financement, et vous donner les clés pour construire un plan de soins personnalisé qui vous permettra de retrouver un sourire serein et fonctionnel, sans compromettre votre équilibre financier.
Pour vous accompagner dans cette réflexion, nous aborderons les aspects cruciaux qui vont bien au-delà du simple choix d’un matériau. Ce guide est structuré pour vous apporter des réponses claires et techniques sur les points essentiels à maîtriser avant de vous engager dans des soins importants.
Sommaire : Remplacer ses dents après 60 ans, une approche stratégique
- Pourquoi une mauvaise dentition augmente-t-elle le risque de maladies cardiovasculaires après 60 ans ?
- Comment bénéficier du « Reste à Charge 0 » pour vos couronnes et bridges dentaires ?
- Implant fixe ou dentier amovible : lequel offre le meilleur confort de mastication à long terme ?
- L’erreur de se concentrer sur les dents et d’oublier la parodontite qui déchausse tout
- Problème de coût élevé : les solutions de crédit santé pour étaler le paiement de 5000 € d’implants
- Quand épargner spécifiquement pour vos futures prothèses auditives et dentaires hors 100% santé ?
- Renfort optique ou forfait hospitalier : que privilégier selon votre bilan de santé ?
- Quelle couverture santé complète choisir pour un couple de seniors dépensant plus de 1500 €/an en soins ?
Pourquoi une mauvaise dentition augmente-t-elle le risque de maladies cardiovasculaires après 60 ans ?
Une mauvaise dentition, et plus précisément une mauvaise santé des gencives, augmente le risque de maladies cardiovasculaires car les bactéries responsables des infections gingivales chroniques, comme la parodontite, peuvent passer dans la circulation sanguine. Ce passage déclenche une inflammation systémique à bas bruit dans tout l’organisme. Cette inflammation chronique peut endommager la paroi des artères, favoriser la formation de plaques d’athérome et, à terme, augmenter significativement le risque d’accident cardiaque ou vasculaire cérébral. La bouche n’est donc pas isolée ; elle est une porte d’entrée qui influence directement votre état de santé général.
Le lien n’est plus une hypothèse, mais un fait scientifiquement établi. La maladie parodontale, souvent silencieuse, est extrêmement répandue. Une étude publiée dans la revue Médecine/Sciences en 2024 révèle que près de 83% des personnes de plus de 65 ans sont touchées par la parodontite à divers degrés. Ignorer une gencive qui saigne ou une dent qui bouge légèrement n’est donc pas anodin. C’est laisser une infection chronique s’installer, avec des conséquences potentielles bien au-delà de votre sourire.
Risque triplé d’insuffisance cardiaque avec une parodontite non traitée
Une étude épidémiologique récente a mis en lumière une corrélation alarmante : le risque de développer une insuffisance cardiaque est trois fois plus élevé chez les personnes présentant une parodontite modérée à sévère qui n’a pas été traitée. Ce chiffre souligne l’urgence de considérer la santé parodontale non pas comme un soin de confort, mais comme un pilier de la prévention cardiovasculaire chez les seniors.
Cette connexion bucco-systémique impose une vigilance accrue. Avant d’envisager le remplacement d’une dent, il est impératif d’évaluer et d’assainir l’environnement dans lequel la future prothèse sera placée. Un bilan parodontal complet est la première étape essentielle pour garantir non seulement la pérennité de vos soins dentaires, mais aussi pour protéger votre santé cardiovasculaire.
Comment bénéficier du « Reste à Charge 0 » pour vos couronnes et bridges dentaires ?
Pour bénéficier du « Reste à Charge 0 », ou « 100% Santé », vous devez explicitement demander à votre chirurgien-dentiste un devis incluant les options de ce panier de soins spécifique. Depuis la réforme, tout praticien a l’obligation légale de vous présenter une alternative thérapeutique couverte à 100% par l’Assurance Maladie et votre mutuelle « responsable », lorsque celle-ci existe. Ce dispositif concerne une sélection de prothèses (couronnes, bridges) répondant à des critères de matériaux et de localisation précis, vous garantissant une absence totale de frais à avancer.
Le système se divise en trois paniers de soins, qui déterminent le niveau de votre reste à charge. Il est crucial de comprendre cette distinction pour faire un choix éclairé : le Panier 1 (100% Santé) offre un reste à charge nul avec des matériaux définis (céramique sur les dents visibles, métal sur les molaires). Le Panier 2 (tarifs maîtrisés) propose des honoraires plafonnés pour des matériaux plus esthétiques, laissant un reste à charge modéré. Enfin, le Panier 3 (tarifs libres) concerne les techniques et matériaux les plus innovants, où le reste à charge dépend entièrement du niveau de garantie de votre mutuelle.
Cette distinction est particulièrement visible sur le choix des matériaux pour les couronnes, qui ont un impact direct sur l’esthétique de votre sourire. Visualiser la différence entre ces options est essentiel.
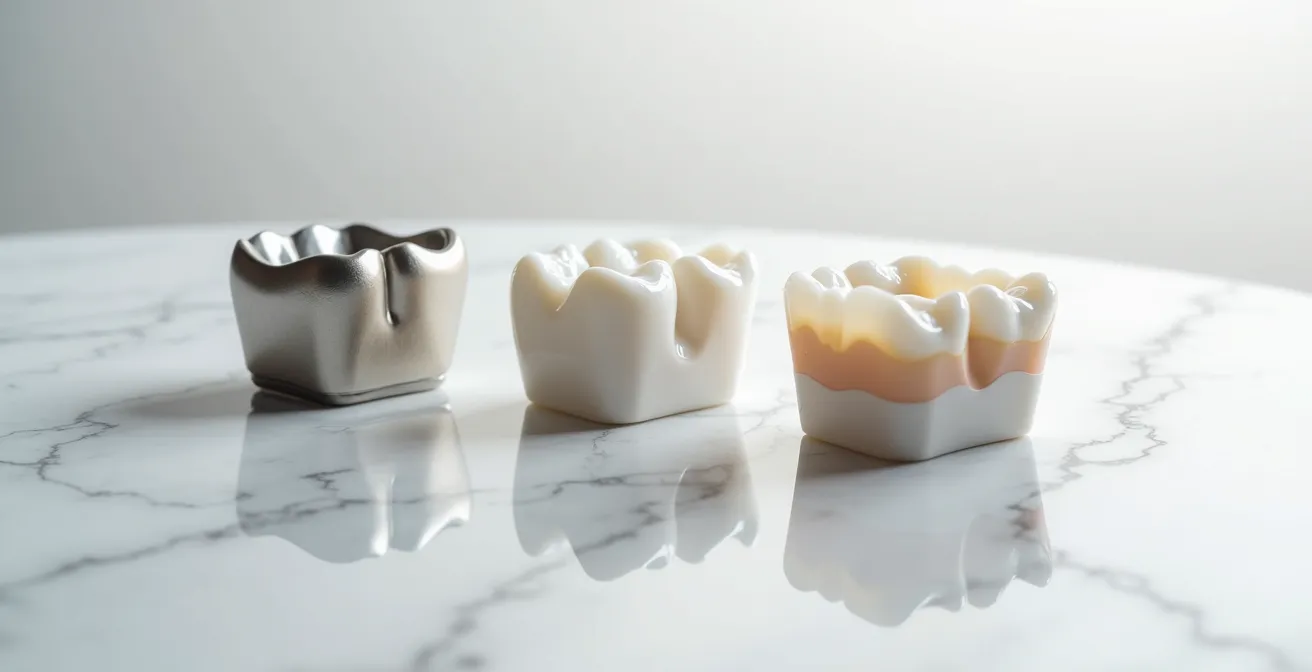
Comme on peut le voir, les matériaux varient en termes de translucidité et d’aspect. Une couronne céramo-métallique (souvent dans le panier 100% Santé) est très robuste mais peut laisser apparaître un liseré gris à la base, tandis qu’une couronne tout-céramique (panier 2 ou 3) offre un rendu esthétique indiscernable d’une dent naturelle. Le choix dépendra donc d’un arbitrage entre l’esthétique souhaitée, la localisation de la dent et votre budget. Une analyse comparative des options, comme celle proposée par les organismes d’assurance, peut vous aider à y voir plus clair, notamment sur la répartition des prothèses selon les paniers.
Implant fixe ou dentier amovible : lequel offre le meilleur confort de mastication à long terme ?
À long terme, l’implant dentaire fixe offre un confort et une efficacité de mastication très largement supérieurs à ceux d’un dentier amovible. La raison est biomécanique : l’implant, une racine artificielle en titane, est directement vissé dans l’os de la mâchoire. Il fusionne avec l’os (un processus appelé ostéo-intégration), recréant ainsi une fondation stable et durable. Cette stabilité permet de restaurer une force de mastication quasi-normale, proche de 100% de celle d’une dent naturelle, et prévient la résorption osseuse qui suit inévitablement la perte d’une dent.
À l’inverse, le dentier amovible (ou prothèse adjointe) repose simplement sur la gencive. Son manque de stabilité et le mouvement qu’il peut avoir lors de la mastication limitent drastiquement les performances. Selon les données de Dentaly sur la santé dentaire des seniors, on observe une force de mastication réduite à 25-30% avec un dentier classique. Cette différence a des conséquences directes sur la nutrition (difficulté à manger des aliments durs comme les crudités ou la viande) et sur la confiance en soi.
Si le coût initial de l’implant est plus élevé, une analyse du « coût total de possession » sur 15 ans révèle une perspective différente. Le dentier, moins cher à l’achat, nécessite des regarnissages fréquents (ajustements dus à la résorption de la gencive) et des remplacements complets, ce qui augmente considérablement son coût sur la durée, sans jamais offrir le même confort.
| Critère | Implant dentaire | Dentier amovible | Prothèse sur implants |
|---|---|---|---|
| Coût initial | 1500-4000€ | 800-1500€ | 2500-3500€ |
| Entretien sur 15 ans | 500€ | 3000€ (regarnissages) | 1000€ |
| Remplacement nécessaire | Non | 2-3 fois | 1 fois |
| Force mastication | 95-100% | 25-30% | 80-90% |
| Coût total estimé | 2000-4500€ | 4400-7500€ | 3500-4500€ |
Le choix ne se résume donc pas à une simple comparaison de prix. Il s’agit d’un investissement dans votre qualité de vie future. L’implant représente une solution pérenne qui préserve le capital osseux et restaure une fonction quasi-identique à la naturelle, tandis que le dentier est une solution de compensation avec des contraintes fonctionnelles et un coût d’entretien non négligeable.
L’erreur de se concentrer sur les dents et d’oublier la parodontite qui déchausse tout
L’erreur la plus fréquente, et la plus dommageable, est de considérer une prothèse dentaire comme une simple « pièce » à poser, en oubliant la santé de ses fondations : la gencive et l’os. Investir des milliers d’euros dans un implant ou un bridge sur un terrain miné par la parodontite est une stratégie vouée à l’échec. Cette maladie infectieuse chronique détruit progressivement les tissus de soutien de la dent. Poser une prothèse sur une gencive malade, c’est comme construire une magnifique maison sur des fondations en sable mouvant : l’effondrement est inévitable.
La parodontite non traitée continuera son travail de sape sous la prothèse. Dans le cas d’un bridge, les dents piliers sur lesquelles il repose se déchausseront, entraînant la perte du bridge et des dents supports. Pour un implant, l’infection peut provoquer une péri-implantite, une inflammation qui détruit l’os autour de l’implant, menant à sa mobilité puis à sa perte. Le traitement parodontal n’est donc pas une option, mais un prérequis absolu à tout projet prothétique d’envergure.
Chronologie du traitement parodontal avant la pose d’implants
Pour un patient atteint de parodontite agressive, le plan de traitement commence toujours par l’assainissement des fondations. La technique de référence est le surfaçage radiculaire. Il s’agit d’un nettoyage en profondeur sous la gencive pour éliminer le tartre et les bactéries logés sur les racines des dents. Ce traitement, souvent réalisé en plusieurs séances, permet à la gencive de se ré-attacher à la surface de la dent et de stopper la progression de la maladie. C’est seulement après la guérison et la stabilisation de la gencive, plusieurs mois plus tard, que la phase de pose d’implants peut être envisagée en toute sécurité.
Il est essentiel d’être à l’écoute des signaux d’alerte, même les plus discrets, que votre corps vous envoie. Une surveillance active peut vous permettre de détecter les premiers signes de la maladie et d’agir avant que les dégâts ne soient irréversibles. La checklist suivante vous y aidera.
Votre plan d’action : auto-diagnostic précoce de la parodontite
- Vérifier chaque matin : Y a-t-il une présence de sang sur votre brosse à dents ou lorsque vous vous rincez la bouche, même en l’absence de brossage agressif ?
- Observer vos gencives : Constatez-vous une couleur rouge vif ou violacée par endroits, au lieu du rose pâle caractéristique d’une gencive saine ?
- Tester la mobilité : En appuyant doucement avec votre doigt, sentez-vous une ou plusieurs de vos dents bouger, même très légèrement ?
- Surveiller votre haleine : Souffrez-vous d’une mauvaise haleine persistante (halitose) qui ne disparaît pas même après un brossage et l’utilisation de fil dentaire ?
- Examiner l’espacement : Avez-vous l’impression que des espaces apparaissent ou s’élargissent entre vos dents, créant des « trous noirs » ?
Problème de coût élevé : les solutions de crédit santé pour étaler le paiement de 5000 € d’implants
Face à un devis de 5000 € ou plus pour des implants, le coût peut sembler insurmontable. Heureusement, plusieurs solutions de financement existent pour étaler cette dépense et la rendre plus accessible. La première option est le paiement échelonné proposé directement par la clinique dentaire, souvent en 3 ou 4 fois sans frais. C’est la solution la plus simple, mais sa durée est courte. Pour un étalement plus long, le crédit santé affecté est une option intéressante. Proposé par des organismes de crédit spécialisés, il offre des taux souvent plus avantageux qu’un prêt classique car les fonds sont dédiés à une dépense de santé précise.
Enfin, le prêt personnel non affecté offre une flexibilité totale mais à un taux d’intérêt généralement plus élevé. Il est crucial de comparer ces options non seulement en termes de taux (TAEG), mais aussi de durée et de flexibilité de remboursement. Une bonne planification financière est aussi importante que le choix du chirurgien.
Voici un aperçu comparatif des principales solutions de financement pour vous aider à y voir plus clair :
| Type de financement | Taux moyen | Avantages | Inconvénients | Montant max |
|---|---|---|---|---|
| Paiement échelonné clinique | 0% | Sans frais, simple | Durée courte (3-4 mois) | Selon clinique |
| Crédit santé affecté | 3-6% | Taux négociés, spécialisé | Justificatifs nécessaires | 15 000€ |
| Prêt personnel classique | 4-9% | Liberté d’usage, rapide | Taux plus élevé | 75 000€ |
Au-delà du crédit, la planification stratégique de vos soins est une source d’économies majeure. En discutant avec votre praticien, il est parfois possible d’étaler les traitements sur deux années civiles. Cette astuce permet de bénéficier deux fois du plafond de remboursement annuel de votre mutuelle, réduisant considérablement le reste à charge final.
Stratégie de l’étalement bi-annuel pour optimiser les remboursements
Imaginons un plan de traitement incluant une couronne et un implant. En réalisant la couronne en fin d’année N, vous utilisez le forfait dentaire de l’année N. Puis, en réalisant l’implant en début d’année N+1, vous bénéficiez du nouveau forfait annuel. Cette planification intelligente, notamment pour les couronnes du panier 100% Santé qui sont intégralement remboursées, permet de dégager du budget de votre mutuelle pour financer les soins plus coûteux et non remboursés comme l’implantologie.
Quand épargner spécifiquement pour vos futures prothèses auditives et dentaires hors 100% santé ?
Il est judicieux de commencer à épargner spécifiquement pour vos futures prothèses dès que vous anticipez un besoin qui sortira du cadre du « 100% Santé ». Cela se produit généralement lorsque vous souhaitez des matériaux plus esthétiques (couronne tout-céramique sur une molaire, par exemple) ou des techniques non couvertes comme l’implantologie. Un bon déclencheur pour commencer cette épargne est 5 à 10 ans avant la date de remplacement estimée de vos prothèses actuelles. Une couronne a une durée de vie moyenne de 15 ans ; un bridge, de 10 à 15 ans. Connaître leur date de pose vous donne un horizon de temps clair.
Le calcul prévisionnel du budget est une étape fondamentale. Il ne s’agit pas de mettre de l’argent de côté au hasard, mais de définir un objectif précis. Pour cela, renseignez-vous sur les coûts actuels des remplacements que vous envisagez. Par exemple, le coût moyen d’un implant dentaire en France est d’environ 1 300€, mais peut varier entre 700€ et 1 900€ selon la complexité du cas. En estimant le coût total, en y ajoutant une marge pour l’inflation, et en le divisant par le nombre de mois restants, vous obtenez un montant d’épargne mensuel réaliste.
Cette démarche proactive vous évite d’être pris au dépourvu et de devoir recourir à un crédit coûteux dans l’urgence. L’anticipation est la meilleure alliée de votre santé financière. Pensez également à réévaluer votre contrat de mutuelle à l’approche de ces échéances. Opter pour un contrat avec un forfait prothétique élevé en euros quelques années avant les soins peut s’avérer bien plus rentable, même si la cotisation mensuelle est légèrement supérieure pendant cette période.
Mettre en place cette épargne préventive est un acte de prévoyance qui vous offrira la liberté de choisir les soins qui vous conviennent le mieux, sans que le critère financier ne soit le seul facteur de décision. Vous reprenez le contrôle sur votre parcours de soins et sur votre budget.
Renfort optique ou forfait hospitalier : que privilégier selon votre bilan de santé ?
L’arbitrage entre un renfort de garantie optique et un forfait hospitalier doit être guidé par une analyse rationnelle de vos risques de santé les plus imminents et les plus coûteux. Vous devriez privilégier un solide forfait hospitalier si votre bilan de santé ou votre plan de traitement dentaire indique une probabilité élevée de devoir subir des chirurgies complexes. C’est le cas pour des poses d’implants multiples, et surtout pour des greffes osseuses pré-implantaires, qui peuvent nécessiter une anesthésie générale et une hospitalisation en ambulatoire. Ces frais (chambre, dépassements d’honoraires de l’anesthésiste) ne sont pas couverts par le forfait dentaire et peuvent rapidement se chiffrer en centaines d’euros.
À l’inverse, un renfort optique puissant devient la priorité si vous avez des antécédents familiaux ou personnels de maladies oculaires évolutives et coûteuses, comme la DMLA (Dégénérescence Maculaire Liée à l’Âge), le glaucome, ou un besoin de verres très progressifs et spécifiques. Dans ce scénario, le risque financier lié à l’optique est plus important que celui d’une hospitalisation ponctuelle.
Exemple de calcul pour une greffe osseuse avec hospitalisation
Imaginons une intervention de greffe osseuse en préparation de la pose de plusieurs implants. Le coût total peut facilement atteindre 4000€. Ce montant inclut non seulement l’acte chirurgical (environ 2500€), mais aussi les frais annexes : l’hospitalisation en ambulatoire (500€), les examens d’imagerie comme le scanner 3D (300€) et le suivi post-opératoire (700€). Sans un forfait hospitalier adapté pour couvrir les dépassements d’honoraires et les frais de confort (chambre particulière), le reste à charge sur la seule partie hospitalisation peut grimper à 400€ ou plus, une somme qui s’ajoute au coût déjà élevé de la chirurgie.
Il est donc erroné de penser qu’un bon forfait dentaire suffit pour des soins dentaires lourds. L’analyse de risque doit être globale. Évaluez avec votre médecin traitant et votre dentiste quels sont les actes les plus probables dans les années à venir pour allouer votre budget de mutuelle là où il sera le plus efficace.
À retenir
- La santé de vos gencives a un impact direct et prouvé sur votre santé cardiovasculaire. La traiter est un acte de prévention global.
- Le véritable coût d’une prothèse se mesure sur 15 ans (coût total de possession), incluant l’achat, l’entretien et les remplacements, et non sur le seul prix d’achat.
- Pour les soins coûteux, un forfait de mutuelle en euros est bien plus protecteur et lisible qu’un remboursement en pourcentage de la base de la Sécurité sociale (%BR).
Quelle couverture santé complète choisir pour un couple de seniors dépensant plus de 1500 €/an en soins ?
Pour un couple de seniors avec des dépenses de santé significatives, la meilleure couverture n’est souvent pas un contrat couple unique « très haut de gamme », mais plutôt une stratégie plus fine. La solution la plus efficace consiste souvent à souscrire deux contrats individuels avec des renforts spécifiques, ou à minima un contrat couple modulable. Cette approche permet d’allouer le budget là où il est vraiment nécessaire pour chacun, sans payer pour des garanties superflues. Par exemple, si l’un a des besoins importants en implantologie et l’autre en optique, deux contrats ciblés seront plus performants et économiques qu’un seul contrat couvrant les deux postes au maximum pour les deux conjoints.
Le critère décisif dans le choix de la garantie dentaire doit être la présence d’un forfait annuel en euros pour les prothèses non remboursées (panier à tarifs libres). Les remboursements exprimés en pourcentage de la base de remboursement de la Sécurité Sociale (BR) sont souvent trompeurs. La base pour une couronne est de 120€ ; même une garantie à 500% BR ne remboursera que 600€ (5 x 120€), ce qui est très insuffisant pour un implant à 1800€, laissant 1200€ à votre charge. Un forfait de 1500€ en euros, lui, ne laisserait que 300€ à votre charge. La lisibilité du forfait en euros est sans commune mesure.
| Type de garantie | Base remboursement (BR) | Remboursement sécu | Remboursement mutuelle | Reste à charge sur 2000€ |
|---|---|---|---|---|
| 300% BR | 120€ | 84€ | 276€ | 1640€ |
| 500% BR | 120€ | 84€ | 516€ | 1400€ |
| Forfait 800€/an | – | 84€ | 800€ | 1116€ |
| Forfait 1500€/an | – | 84€ | 1500€ | 416€ |
Économie réalisée avec deux contrats individuels ciblés
Un couple dont les besoins diffèrent peut réaliser des économies substantielles. Prenons un exemple : Monsieur a besoin d’implants (gros poste dentaire) et Madame de lunettes progressives complexes (gros poste optique). Un contrat couple très haut de gamme leur coûterait environ 280€/mois. En optant pour deux contrats séparés – un contrat avec un renfort dentaire maximal pour Monsieur (120€/mois) et un contrat avec un renfort optique puissant pour Madame (95€/mois) – le coût total n’est que de 215€/mois. L’économie annuelle s’élève à plus de 700€, pour une couverture tout aussi, voire plus, efficace.
Choisir sa mutuelle n’est donc pas qu’une question de prix. C’est un exercice stratégique qui demande d’analyser ses besoins réels, de décrypter les garanties et de ne pas hésiter à sortir du schéma classique du contrat unique pour le couple si une solution plus personnalisée s’avère plus pertinente.
Pour mettre en pratique ces conseils, l’étape suivante consiste à réaliser un bilan parodontal complet avec votre dentiste et à utiliser ces informations pour comparer, en détail, les mutuelles seniors proposant des forfaits en euros adaptés à vos futurs besoins.
Questions fréquentes sur les soins dentaires et les mutuelles senior
Les chirurgies implantaires nécessitent-elles une hospitalisation ?
En général, non. Cependant, les interventions complexes comme les greffes osseuses importantes ou la pose de nombreux implants peuvent être réalisées sous anesthésie générale en service de chirurgie ambulatoire. Dans ce cas, un bon forfait hospitalier sur votre mutuelle est crucial pour couvrir les dépassements d’honoraires de l’anesthésiste et les frais de séjour.
Comment arbitrer entre renfort dentaire et optique ?
L’arbitrage doit se baser sur vos antécédents et vos risques futurs. Si vous avez un historique familial de problèmes dentaires lourds (parodontite, édentement précoce), le renfort dentaire est prioritaire. Inversement, si les antécédents familiaux pointent vers des maladies oculaires comme la DMLA ou le glaucome, le renfort optique prime. Évaluez le risque financier le plus élevé à court et moyen terme.
Un bon forfait dentaire compense-t-il un faible forfait hospitalier ?
Absolument pas. Ce sont deux postes de dépenses distincts. Un forfait dentaire, même excellent, ne couvrira jamais les frais liés à l’hospitalisation elle-même (chambre particulière, honoraires de l’anesthésiste, etc.). Pour une chirurgie dentaire lourde en ambulatoire, ces frais peuvent s’ajouter et représenter plusieurs centaines d’euros de reste à charge si votre forfait hospitalier est insuffisant.